
티스토리 뷰
목차
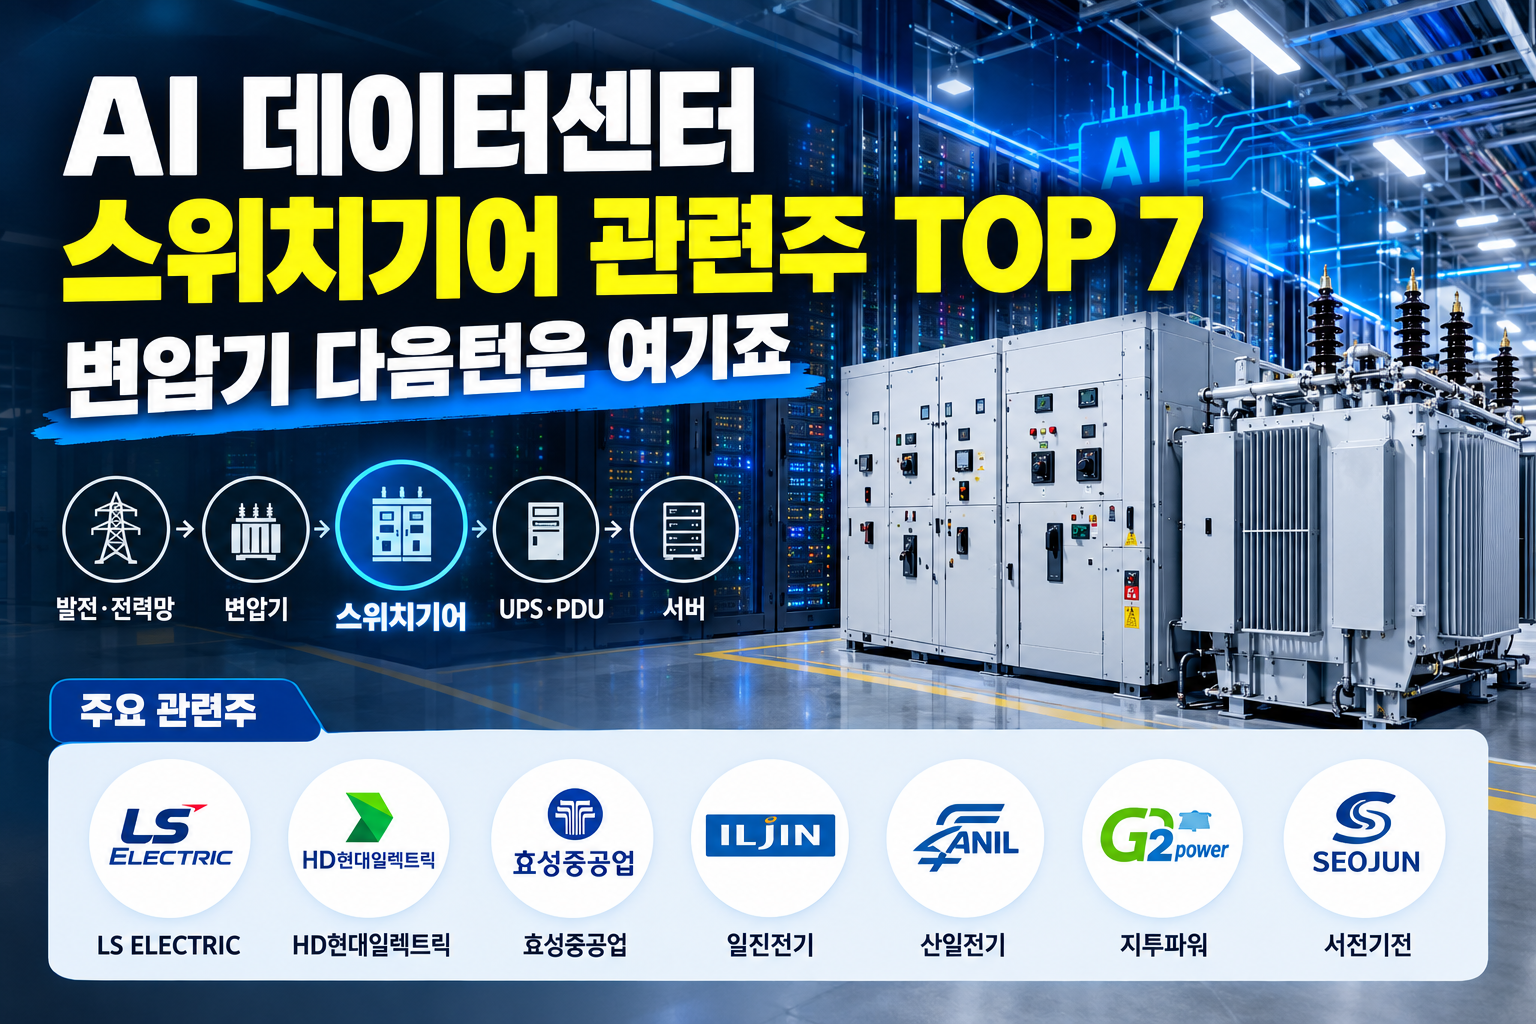
솔직히 저는 얼마 전까지 AI 데이터센터 관련주라고 하면 변압기 기업만 떠올렸습니다. 그런데 LS ELECTRIC이 10월 들어 스위치기어 관련 수주를 연달아 공개하면서 생각이 달라졌습니다. 변압기 다음, 전기를 실제로 분배하고 보호하는 스위치기어 시장까지 수주가 쌓이고 있다는 게 이번에 공부하면서 제가 가장 놀란 부분입니다. 여러분도 관심이 생기지 않나요?
전력분배 장비, GPU보다 먼저 막히는 병목
솔직히 처음엔 데이터센터가 서버만 들여놓으면 바로 돌아간다고 생각했습니다. 그런데 실제 구조를 파고들어 보니 그게 아니었습니다. 외부 전력을 받아들이는 수전 설비, 전압을 변환하는 변압기, 이상 구간을 끊고 전력을 나눠 보내는 스위치기어(switchgear), 순간 정전을 버티는 무정전전원장치(UPS, Uninterruptible Power Supply), 서버 랙까지 전원을 연결하는 전력분배장치(PDU, Power Distribution Unit)가 한 줄로 맞물려야 데이터센터가 돌아갑니다. 여기서 스위치기어란 전기가 들어오는 경로에서 고장 구간을 차단하고, 정상 설비는 살리고, 냉각장치와 서버 등 각 부하로 전력을 나눠 보내는 장비 묶음입니다. 쉽게 말해 전기의 문지기이자 교통 정리 역할입니다. 정말 중요한 장비지 않나요? 그렇기 때문에 사람들이 더 관심을 갖는 것 같아.
이 흐름 중 어느 한 구간이라도 납기가 밀리면 데이터센터 전체 일정이 영향을 받습니다. 제가 직접 관련 자료를 찾아보면서 느낀 건, GPU 확보 경쟁 뉴스는 넘쳐나는데 정작 전력 인프라 병목에 대한 이야기는 훨씬 적다는 점이었습니다. 국제에너지기구(IEA)는 2025년 전 세계 데이터센터 전력소비가 485테라와트시에서 2030년 약 950테라와트시까지 늘어날 것으로 전망했고, AI 전용 데이터센터의 전력소비 증가 속도는 더 빠를 것으로 봤습니다(출처: IEA, Powering Artificial Intelligence).
또 IEA는 2026년 주요 하이퍼스케일 사업자의 자본지출이 7,000억달러를 넘을 것으로 집계했는데, 이 숫자가 말하는 건 서버만 커지는 게 아니라는 뜻입니다. 전기를 얼마나 만드느냐보다, 그 전기를 데이터센터 안으로 얼마나 빠르고 안전하게 넣을 수 있느냐가 다음 질문이 된 셈입니다.
수주확인, 같은 테마인데 체급이 다릅니다
관련주라는 단어 하나 아래 직접 수혜와 기대 수혜가 뒤섞이는 경우가 많다는 걸 이번에 다시 실감했습니다. 제가 관련 공시들을 하나씩 찾아보면서 가장 크게 느낀 건 '수주가 확인된 기업'과 '제품 접점만 있는 기업'은 완전히 다르게 봐야 한다는 점이었습니다.
LS ELECTRIC은 10월 13일 블룸에너지와 약 1,853억원 규모 계약을 체결해 펜실베이니아 데이터센터에 38킬로볼트급 고압 스위치기어와 배전변압기를 공급하기로 했고, 불과 엿새 뒤인 10월 19일에는 미국 빅테크와 약 1,689억원 규모의 장기공급계약(LTA, Long-Term Agreement)을 추가로 공개했습니다. 여기서 LTA란 단발성 발주가 아니라 복수 연도에 걸쳐 물량을 반복 공급하는 계약 방식으로, 한 번 고객사 안으로 들어가면 관계가 이어지는 구조입니다. 2026년 들어 LS ELECTRIC의 북미 데이터센터 수주는 4월부터 10월까지 여섯 건 이상이 공시를 통해 확인됩니다(출처: 금융감독원 전자공시시스템).
HD현대일렉트릭은 7월 글로벌 빅테크와 최대 1조1,212억원 규모의 북미 데이터센터 전력 인프라 기본계약을 맺었고, 배전기기와 전력기기를 2028년까지 패키지로 공급하기로 했습니다. 효성중공업은 9월 미국 빅테크 두 곳에 총 3,865억원 규모 초고압변압기 계약을 공개했고, 미국 현지에서 가스절연개폐장치(GIS, Gas Insulated Switchgear) 생산 기반도 함께 확대하고 있습니다. GIS란 절연가스를 이용해 고전압 설비를 좁은 공간에서도 안전하게 운용할 수 있도록 설계한 개폐장치입니다.
반면 지투파워와 서전기전은 수배전반·고저압 배전반·GIS 등 제품 접점은 분명하지만, 이번 기준으로 대형 북미 AI 데이터센터 직접 수주가 뚜렷하게 확인된 단계는 앞선 기업들과 같지 않습니다. 이 부분을 같은 선상에서 보는 시각도 있는데, 저는 조금 다르게 생각합니다. 제품이 있다는 것과 실제 계약이 쌓이고 있다는 것은 투자 판단에서 분명히 다른 무게를 가집니다.
- LS ELECTRIC: 스위치기어·배전변압기 데이터센터 직접 수주, 반복 계약·LTA 확인
- HD현대일렉트릭: 배전기기·전력기기 패키지 계약, 1조 원대 빅테크 기본계약
- 효성중공업: 초고압변압기 수주, GIS·차단기 포트폴리오 보유
- 일진전기: 캐나다 데이터센터 변압기 약 8,800만달러 수주, 고압 스위치기어 보유
- 산일전기: 블룸에너지 미국 데이터센터 변압기 계약 약 503억원 확인
- 지투파워: 수배전반 본업, AI 데이터센터·북미 UL 배전반 시장 확대 추진 단계
- 서전기전: 고·저압 배전반·GIS 제품 접점 존재, 대형 데이터센터 실수주 추가 확인 필요
투자리스크, 좋은 산업이 곧 좋은 가격은 아닙니다
제 경험상 이건 좀 다릅니다. AI 전력 슈퍼사이클이라는 큰 방향에 올라타면 모든 관련주가 함께 오른다고 생각하는 분들도 있는데, 저는 수주 뉴스가 나올수록 오히려 더 꼼꼼하게 따져봐야 한다고 봅니다. 계약금액이 크면 클수록 그 숫자가 언제, 얼마큼 매출과 이익으로 잡히는지가 더 중요해지기 때문입니다.
장기공급계약(LTA)은 전체 계약금액이 당장 한 번에 매출로 인식되는 게 아닙니다. 고객의 데이터센터 건설 일정에 따라 발주가 나뉘고, 실제 납품이 이뤄져야 매출로 잡힙니다. 수주잔고가 7조원이라는 숫자는 인상적이지만, 그 잔고가 2년에 걸쳐 나눠 들어온다면 연간 이익 증가폭은 계산해봐야 압니다. 제가 직접 숫자를 뜯어보면서 가장 경계했던 부분이 이것이었습니다.
또 북미 사업에서는 UL 인증이 납기 경쟁력을 좌우하는 변수입니다. UL 인증이란 북미 시장에서 전기·전자 제품의 안전성을 인증하는 공인 규격으로, 이 인증 없이는 미국 고객사의 설계 기준에 들어가기 어렵습니다. 현지 생산 거점이 있는지도 같은 맥락에서 봐야 합니다. 제조 능력과 인증, 현지 서비스 네트워크가 함께 갖춰져야 계약이 실제 납품으로, 납품이 실적으로 이어집니다.
소형 전력기기 종목은 제품 관련성만으로 AI 데이터센터 테마에 묶이는 경우가 있다는 의견도 있는데, 저도 이 부분에는 동의합니다. 제품이 있다는 것과 그 제품이 AI 데이터센터 프로젝트에 실제로 들어갔다는 것은 전혀 다른 이야기입니다. 밸류에이션이 이미 수주 기대를 상당히 반영한 상태라면, 추가 뉴스가 없을 때 주가 변동성이 커질 수 있다는 점도 염두에 둘 필요가 있습니다.
관련주 선별, 수주의 질을 먼저 보세요
이번에 공부하면서 제가 생각을 바꾼 게 하나 있습니다. 처음엔 수주금액이 큰 기업을 먼저 보는 게 맞다고 생각했는데, 실제로 계약 공시를 하나씩 뜯어보다 보니 '얼마짜리 계약인가'보다 '어떤 계약인가'가 훨씬 중요하다는 걸 알게 됐습니다.
전력기기는 고객 인증, 설계 연동, 납기, 사후서비스가 한 묶음으로 맞아야 공급사가 프로젝트 안에 자리를 잡습니다. 한 번 설계에 들어간 공급사는 쉽게 바뀌지 않는 구조이기 때문에, 반복 발주와 LTA가 붙은 기업과 단발성 계약만 있는 기업은 미래 수주 가시성에서 차이가 납니다. 제 경우엔 이 반복성이 확인되는 기업에 더 높은 가중치를 두는 편이 맞겠다는 결론에 이르렀습니다.
관련주를 볼 때 저는 다음 순서로 확인합니다. 실제 데이터센터 고객·프로젝트·계약금액이 공시로 확인되는지, 변압기 단품인지 스위치기어·배전반까지 패키지로 묶이는지, 단발성인지 장기공급계약·반복 발주인지, 북미라면 UL 인증과 현지 생산 거점이 있는지, 수주잔고가 언제 매출과 이익으로 전환되는지 순입니다. 이 다섯 가지를 같이 보지 않으면 '전력 관련주라니까 올라가겠지'라는 막연한 기대로 판단이 흐려지기 쉽습니다.
AI 산업이 커질수록 GPU가 아닌 전기를 받아들이는 배전 장비와 납기표에서 데이터센터의 경쟁력이 먼저 결정된다는 시각이 점점 힘을 얻고 있습니다. 그 시각에 동의하면서도, 산업의 방향성과 개별 종목의 투자 시점은 별개 문제라는 점만큼은 놓치지 않으려 합니다.
자주 묻는 질문
Q. 스위치기어와 변압기는 어떻게 다른가요?
A. 변압기는 전압 수준을 바꾸는 장비이고, 스위치기어는 전기를 차단·보호·분배하는 역할을 합니다. 데이터센터 전력 경로에서 두 장비는 경쟁 관계가 아니라 연속으로 맞물리는 구조입니다. 변압기 수요가 강하다고 스위치기어 수요가 줄어드는 게 아니라, 데이터센터 투자가 커질수록 두 시장이 함께 커지는 방향으로 보는 게 맞습니다.
Q. 관련주 7개 중 데이터센터 직접 수주가 가장 분명한 기업은 어디인가요?
A. 현재 공시 기준으로 LS ELECTRIC과 HD현대일렉트릭은 스위치기어 또는 배전기기를 포함한 북미 데이터센터 계약이 명확하게 확인됩니다. 효성중공업, 일진전기, 산일전기도 데이터센터용 변압기나 전력기기 수주가 확인되지만 스위치기어 직접성에는 차이가 있습니다. 지투파워와 서전기전은 제품 접점은 존재하나 대형 데이터센터 실수주가 같은 수준으로 확인된 단계는 아니라는 점에서 구분해서 볼 필요가 있습니다.
Q. 수주금액이 크면 주가도 계속 오르는 건가요?
A. 수주 뉴스가 강할수록 미래 이익 기대가 주가에 먼저 반영되기 때문에 밸류에이션이 높아질 수 있습니다. 장기공급계약은 전체 금액이 한 번에 매출로 잡히지 않고 납품 시점에 나눠 인식되므로, 계약 공시 이후 실적이 바로 크게 뛰지 않는 경우도 있습니다. 좋은 산업 방향과 좋은 매수 타이밍은 같은 말이 아니라는 게 제 생각입니다.
Q. UL 인증이 왜 중요한가요?
A. UL 인증은 북미 시장에서 전기·전자 제품의 안전성을 공인하는 규격으로, 이 인증 없이는 미국 고객사의 설계 기준 자체에 들어가기 어렵습니다. 전력기기는 제품 성능만큼이나 인증과 설계 연동이 수주 경쟁력을 좌우하기 때문에, 북미 데이터센터 수주를 기대하는 기업이라면 UL 인증 보유 여부와 현지 서비스 거점을 함께 확인하는 편이 맞습니다.
결론
이번에 스위치기어 시장을 공부하면서 제가 가장 많이 한 말은 "이건 예상 밖이었습니다"였습니다. 변압기 관련주만 보던 시야가 배전변압기, 스위치기어, GIS, UPS, PDU 전체 전력 경로로 넓어졌고, 그 안에서도 실수주가 확인된 기업과 테마로 묶인 기업이 분명히 다르다는 걸 확인했습니다.
정리하면, AI 데이터센터 전력 인프라가 구조적으로 성장하는 방향은 IEA 수치와 실제 수주 공시 모두가 가리키고 있습니다. 다만 그 흐름 안에서 어떤 기업의 수주가 언제 이익으로 전환되는지, 현재 주가가 그 기대를 얼마나 반영했는지는 별도로 따져봐야 합니다. 앞으로 LS ELECTRIC과 주요 전력기기 기업의 3분기 실적과 신규 수주 공시가 나올 때 매출 전환 속도를 다시 확인하는 것이 다음 스텝이라고 생각합니다.