
티스토리 뷰
목차
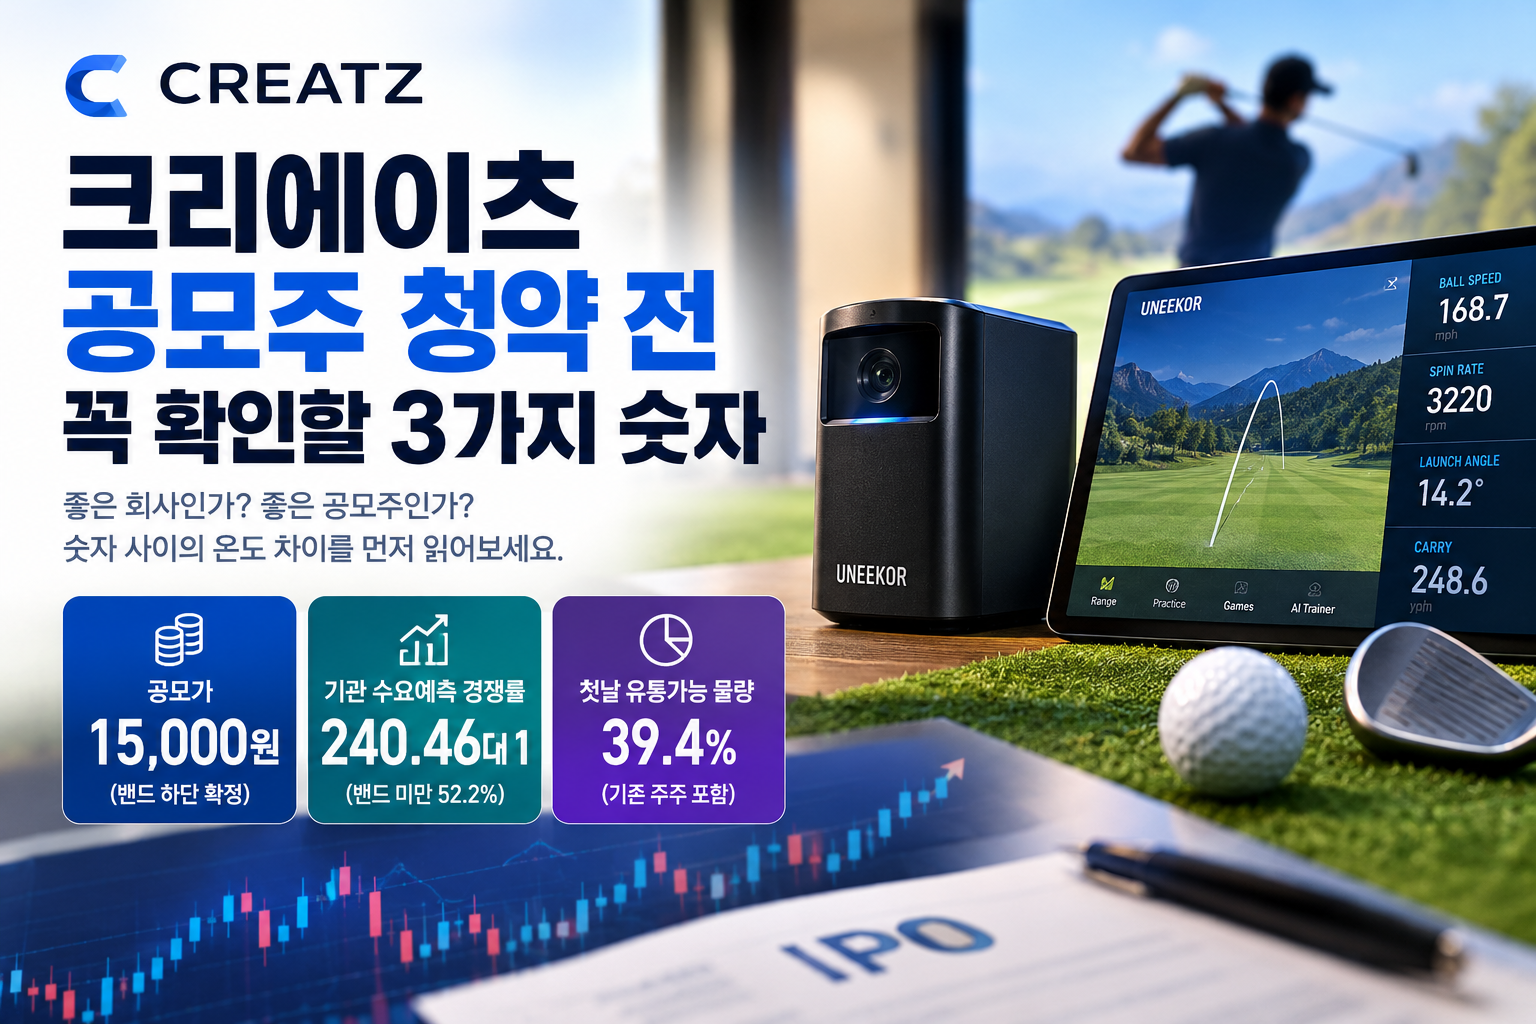
솔직히 저는 공모가 할인율 57%라는 숫자를 처음 봤을 때 꽤 매력적이라고 느꼈습니다. 그런데 기관 수요예측 결과를 한 줄씩 따라가다 보니 생각이 달라지기 시작했습니다. 크리에이츠는 북미 매출 77%에 영업이익률 24%를 기록한 흑자 기업이지만, 공모가는 밴드 하단인 1만5,000원으로 확정됐고 의무보유확약은 단 1건에 그쳤습니다. 좋은 기업과 좋은 공모주가 늘 같은 말이 아니라는 걸, 이번에 다시 확인했습니다. 여러분도 같이 한번 알아보실까요?
수요예측이 보내는 신호, 숫자 뒤를 봤습니다
일반적으로 기관 경쟁률이 높으면 좋은 공모주라고 알려져 있지만, 제 경험상 경쟁률보다 가격 분포가 훨씬 솔직한 숫자입니다.
속기 쉬우니 자세히 알아보시죠.
크리에이츠 수요예측에는 831개 기관이 참여해 240.46대 1의 경쟁률을 기록했습니다. 숫자만 보면 나쁘지 않아 보입니다. 그런데 신청 건수의 52.2%가 희망 공모가 밴드 미만 가격을 써냈고, 상단인 1만8,000원을 제시한 비중은 22.0%에 불과했습니다. 참여는 했지만 회사가 원한 가격을 인정하지 않은 기관이 절반을 넘었다는 뜻입니다. 이 부분도 꽤 큰 가격영향을 미칠 것 같아요.
여기서 의무보유확약(lock-up)이란 기관 투자자가 공모주를 배정받은 뒤 일정 기간 팔지 않겠다고 약속하는 제도를 말합니다. 쉽게 말해 상장 직후 기관이 물량을 쏟아낼 수 없도록 묶어두는 장치입니다. 이번 크리에이츠에서는 사모 운용사 한 곳의 15일 5,000주가 전부였습니다. 831개 기관 가운데 단 한 곳만 손을 들었다는 사실은 꽤 인상적인 신호였습니다.
제가 공모주를 살펴볼 때마다 느끼는 것인데, 확약 건수가 적다는 건 기관이 단기 차익만 노리고 들어왔다는 의미로 읽힙니다. 상장일 기관 매도 물량이 많아질 수 있다는 뜻이기도 합니다.
공모 구조도 확인했습니다. 이번 공모 140만 주는 전량 신주 발행입니다. 신주 발행이란 기존 주주가 보유 주식을 팔아 현금을 회수하는 것이 아니라, 회사가 새 주식을 찍어 자금을 조달하는 방식입니다. 기존 주주가 공모 과정에서 직접 현금화하지 않는다는 점은 긍정적이지만, 상장 직후 유통 가능한 기존 주주 물량 약 377만7,000주는 별개의 매도 압력으로 남아 있습니다.
결국 공모가 1만5,000원이라는 숫자는 수요예측이 만들어낸 조정 결과이지, 회사가 자신 있게 제시한 가격이 아닙니다. 이 차이를 구분하지 않으면 할인율이 주는 착시에 쉽게 빠질 수 있다고 생각했습니다.
참고로 수요예측 결과는 출처: 금융감독원 전자공시시스템(DART)에서 직접 확인할 수 있습니다.
- 기관 경쟁률 240.46대 1, 그러나 밴드 미만 가격 제시 비중 52.2%
- 의무보유확약 신청 단 1건(15일, 5,000주)
- 공모 140만 주 전량 신주 발행 — 기존 주주 구주매출 없음
- 기존 주주 유통가능 물량 약 377만7,000주, 공모주의 약 2.7배
유통물량 39.4%와 공모가 할인율, 함께 읽어야 했습니다
공모가 할인율 57%를 처음 봤을 때 저도 솔직히 저렴하다고 판단할 뻔했습니다. 주관사는 최근 12개월 지배주주 순이익에 비교기업 평균 주가수익비율(PER)인 19.15배를 적용해 주당 평가가액을 3만5,278원으로 산정했습니다. 여기서 PER이란 주가를 주당순이익으로 나눈 값으로, 투자자가 이익 1원을 얻기 위해 얼마를 지불하는지를 보여주는 밸류에이션 지표입니다.
비교기업에는 골프존, 테크노짐, 가민이 포함됐습니다. 그런데 테크노짐은 피트니스 장비 회사고 가민은 GPS·웨어러블까지 사업 범위가 넓어, 세 곳 모두를 같은 기준으로 묶는 게 맞는지 저는 조금 의문이었습니다. 같은 실적에 골프존 배수만 적용하면 주당 평가액이 약 2만852원으로 달라진다는 분석도 있어서, 57% 할인이 얼마나 극적인 숫자인지는 비교군 선택에 따라 달라질 수 있다고 봤습니다.
실적 숫자도 한 번 더 살폈습니다. 크리에이츠는 2025년 연결 매출 약 1,042억원, 영업이익 약 251억원으로 영업이익률 24%를 기록했습니다. 인상적인 숫자입니다. 그런데 2024년 영업이익은 약 15억원에 불과했고, 2026년 상반기에는 매출이 전년 동기보다 5.7% 줄었으며 영업이익은 62.3% 감소해 영업이익률이 5.5%까지 낮아졌습니다. 회사는 미국 골프 시즌 계절성을 설명하지만, 제 경험상 이런 변동폭은 투자 판단 전에 반드시 짚어야 할 부분입니다.
그리고 상장 직후 유통가능 물량의 문제로 이어집니다. 기존 신고서 기준 상장 직후 거래 가능한 주식은 517만6,832주로 상장 예정주식의 39.47%였습니다. 주관사 추가 의무취득분을 반영하면 약 39.43% 수준입니다. 유통가능 비율(float ratio)이란 전체 상장 주식 중 상장 직후 실제로 시장에서 매매될 수 있는 주식의 비율을 뜻합니다. 비율이 높을수록 상장 초기 매도 물량이 많아질 가능성이 있습니다.
이 39.4%가 위협적인 이유는 단순히 비율이 아니라 그 안에 기관 확약이 거의 없다는 사실 때문입니다. 공모주 140만 주보다 기존 주주 물량 약 377만7,000주가 약 2.7배 많은 상황에서, 상장일 주가를 지지할 매수 수요가 얼마나 될지가 관건입니다.
미국 골프 시장 자체의 성장성은 부정하기 어렵습니다. 출처: National Golf Foundation(NGF)에 따르면 2025년 기준 미국 골프 참여자는 4,810만 명으로 집계됐고, 오프코스 참여자만 1,900만 명에 달합니다. 크리에이츠가 겨냥하는 북미 상업용 시뮬레이터 시장의 방향 자체는 맞는 편입니다.
다만 제가 이번에 다시 느낀 건, 산업이 성장한다는 사실과 공모주로 단기 수익을 낸다는 사실은 별개라는 점입니다. 2025년의 24% 영업이익률과 2026년 상반기의 5.5% 사이의 간격을 어떻게 해석하느냐가, 이번 청약에서 가장 솔직한 실적 질문입니다.
자주 묻는 질문
Q. 크리에이츠 공모주 청약 일정이 어떻게 되나요?
A. 일반청약은 2026년 10월 20일부터 21일까지 삼성증권에서 진행됩니다. 환불·납입은 10월 23일, 코스닥 상장 예정일은 10월 30일입니다. 일정은 한국거래소와 주관사 공지에서 최종 확인하는 것이 정확합니다.
Q. 최소 청약 증거금은 얼마인가요?
A. 확정 공모가 1만5,000원에 최소 청약 단위 20주, 증거금률 50%를 적용하면 최소 15만원입니다. 균등배정 물량은 청약 계좌 수에 따라 달라지므로 15만원을 납입한다고 1주 배정이 보장되는 것은 아닙니다. 일반적으로 균등배정이 유리할 것이라고 알려져 있지만, 제 경험상 경쟁이 몰릴수록 실제 배정은 기대보다 훨씬 적게 나오기도 합니다.
Q. 기관 의무보유확약이 1건뿐이면 상장일 주가에 어떤 영향이 있나요?
A. 의무보유확약이 적다는 건 기관 대부분이 상장 직후 바로 매도할 수 있다는 뜻입니다. 공모주 140만 주보다 기존 주주 유통가능 물량이 약 2.7배 많은 상황에서 기관 확약까지 낮으면, 상장일 매도 압력이 커질 수 있습니다. 물론 유통가능 비율 하나가 주가 방향을 결정하진 않지만, 단기 차익을 기대한다면 이 구조를 먼저 계산해두는 편이 현실적입니다.
Q. 크리에이츠는 어떤 사업을 하는 회사인가요?
A. 골프공과 클럽의 속도·회전·발사각을 측정하는 론치모니터를 만드는 회사입니다. 해외에서는 유니코(UNEEKOR) 브랜드로 EYE XO 계열과 휴대형 EYE MINI를 판매하고, AI 스윙 분석과 골프 시뮬레이션 소프트웨어 구독 서비스도 함께 제공합니다. 2025년 기준 미국 매출이 전체의 77%를 차지하는 북미 중심 기업입니다.
결론
이번 크리에이츠를 살펴보면서 저는 공모가가 싸다는 것과 상장 후 수익을 낼 가능성이 높다는 것은 별개의 질문이라는 점을 다시 확인했습니다. 지난해 영업이익률 24%, 북미 매출 77%는 분명 매력적입니다. 하지만 올해 상반기 영업이익률이 5.5%로 낮아진 점, 기관 의무보유확약이 사실상 없다는 점, 상장 직후 유통가능 물량 약 39.4% 안에 기존 주주 물량이 공모주의 2.7배로 대기하고 있다는 점은 가볍게 넘길 수 없는 구조입니다.
저라면 청약 자체를 무조건 피하기보다는 단기 차익 기대를 낮추고, 일반청약 최종 경쟁률과 상장일 초반 거래량을 함께 확인한 뒤 판단하겠습니다. AI 소프트웨어 구독 매출이 실제로 쌓이고 연간 영업이익률이 회복되는지를 확인하는 것이, 이 회사를 장기 관점에서 평가하는 더 정직한 방법이라고 생각합니다.