
티스토리 뷰
목차
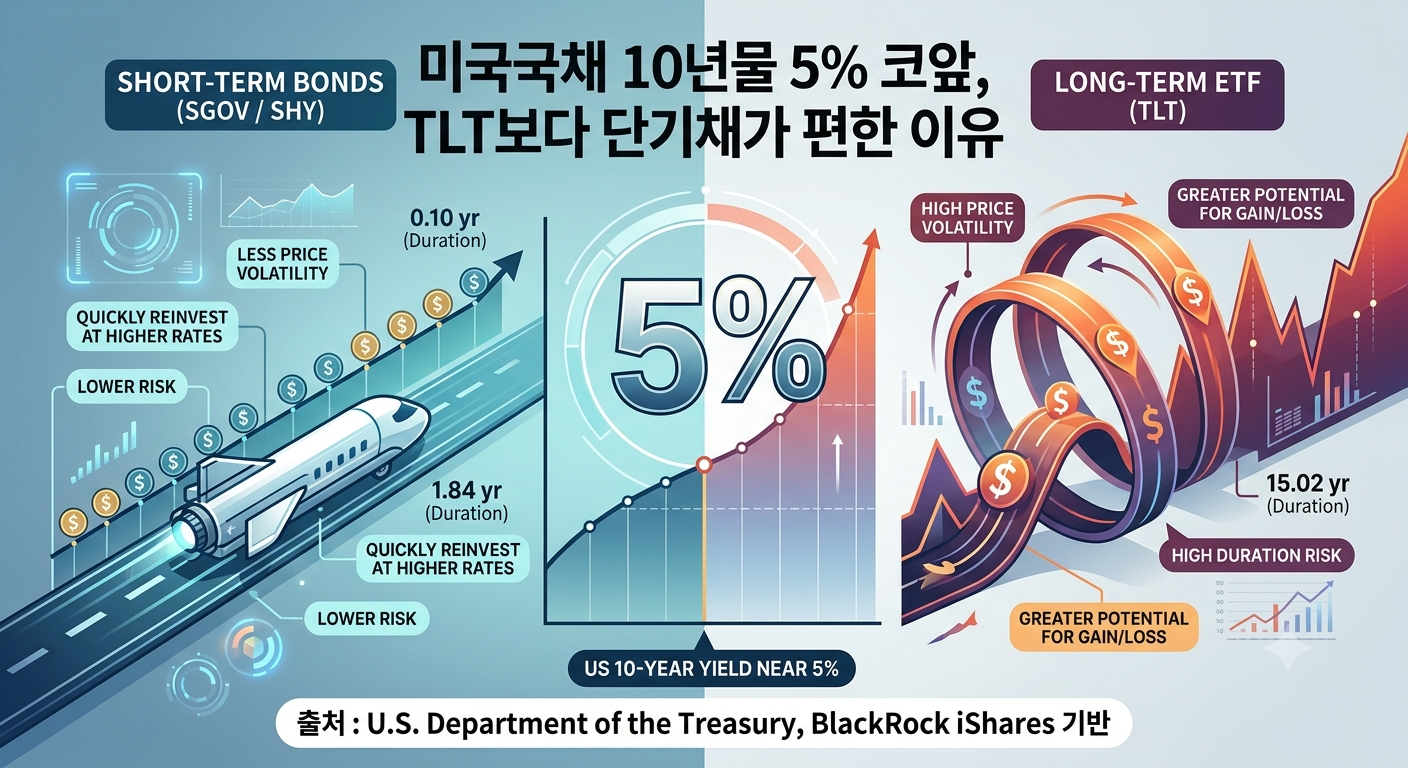
솔직히 저는 5%라는 숫자를 처음 봤을 때 "이거 그냥 사면 되겠다"고 생각했습니다. 주식보다 안전하고, 이자도 높고, 발행 주체는 미국 정부니까요. 그런데 실제로 TLT 가격 흐름을 들여다보고서야 이자율이 높다는 것과 지금 사도 안전하다는 것은 전혀 다른 문장이라는 걸 깨달았습니다. 핵심은 금리 수준이 아니라 듀레이션, 즉 가격이 얼마나 흔들릴 수 있는가였습니다.
듀레이션 리스크: 5%가 선물이 아닐 수 있는 이유
2026년 9월 11일 기준, 미국 국채 10년물 금리는 장중 4.9915%까지 올라갔습니다(출처: U.S. Department of the Treasury). 같은 날 1년물은 4.35%, 20년물은 5.38%, 30년물은 5.35%였습니다. 숫자만 보면 채권 투자의 황금기처럼 느껴지죠.
그런데 제가 직접 계산을 해보고 나서 생각이 바뀌었습니다. 여기서 핵심 개념이 듀레이션(Duration)입니다. 듀레이션이란 금리가 1%포인트 변할 때 채권 가격이 얼마나 반응하는지를 나타내는 민감도 지표입니다. 쉽게 말해 듀레이션이 클수록 금리가 조금만 움직여도 가격이 크게 흔들립니다.
액면가 100달러 기준으로 계산해보면 현실이 더 명확해집니다. 수정듀레이션(Modified Duration)은 금리 변화에 따른 채권 가격의 정밀한 변동률을 구할 때 쓰는 개념인데, 1년물의 수정듀레이션은 약 0.97년인 반면, 10년물은 약 7.81년, 30년물은 약 14.86년에 달합니다. 금리가 0.5%포인트 오르는 상황을 가정하면 1년물 가격은 약 0.48% 내려가지만, 10년물은 약 3.81%, 30년물은 무려 약 7.03%가 떨어집니다. 30년물의 가격 하락폭이 1년물의 약 14배라는 뜻입니다.
저는 이 수치를 보고 나서야 "장기채는 부도 위험이 아니라 가격 변동 위험을 따로 봐야 한다"는 말이 무슨 뜻인지 제대로 이해했습니다. 국채라는 이름이 붙어 있어도 가격 안전성과는 완전히 다른 이야기입니다.
TLT, 즉 iShares 20+ Year Treasury Bond ETF를 보면 이 문제가 더 선명하게 드러납니다. TLT는 잔존 만기 20년을 초과하는 미국 국채에 투자하는 ETF로, 9월 9일 기준 유효 듀레이션은 15.02년, 평균 만기는 26.10년입니다(출처: BlackRock iShares). SEC 수익률은 5.23%로 매력적이지만, 금리가 0.5%포인트 추가 상승하면 단순 계산만으로도 약 -7.5%의 가격 압력을 받습니다. 실제로 9월 10일 하루 동안 TLT의 NAV는 1.17% 하락했고, 연초 이후 NAV 총수익률은 -4.54%였습니다. 몇 달치 이자 수익이 하루 가격 하락으로 사라질 수 있는 구조입니다.
- 1년물 수정듀레이션 약 0.97년 → 금리 +0.5%p 시 가격 약 -0.48%
- 10년물 수정듀레이션 약 7.81년 → 금리 +0.5%p 시 가격 약 -3.81%
- 30년물 수정듀레이션 약 14.86년 → 금리 +0.5%p 시 가격 약 -7.03%
- TLT 유효 듀레이션 15.02년 → 단순 민감도 약 -7.5%
TLT vs 단기채 ETF: 제가 단기채를 선택한 이유
제 경험상 이건 좀 다릅니다. 많은 분들이 TLT의 5%대 수익률을 보고 "이 정도면 예금보다 낫지 않냐"고 생각하시는데, 저도 처음엔 그랬습니다. 그런데 실제로 SGOV와 SHY를 함께 놓고 비교해보니 지금 구간에서는 이자율보다 가격 안정성이 훨씬 중요하다는 결론에 이르렀습니다.
SGOV는 iShares 0~3 Month Treasury Bond ETF로, 0~3개월 만기 국채에 투자합니다. 유효 듀레이션이 0.10년에 불과해 금리가 0.5%포인트 올라도 가격 변화는 약 -0.05% 수준입니다. 사실상 현금성 자산에 가깝다고 볼 수 있습니다. SHY는 iShares 1-3 Year Treasury Bond ETF로, 듀레이션이 1.84년이고 금리 +0.5%p 시 가격 변화는 약 -0.9%입니다. TLT의 약 -7.5%와 비교하면 차이가 압도적입니다.
변동성 지표인 표준편차(Standard Deviation)를 보면 이 차이가 더 극명해집니다. 표준편차란 수익률이 평균에서 얼마나 벗어나는지를 나타내는 통계 수치로, 클수록 가격 움직임이 예측하기 어렵다는 뜻입니다. 최근 3년 기준으로 TLT의 표준편차는 13.91%인 반면 SHY는 1.52%, SGOV는 0.21%에 불과합니다. 이자율이 다소 낮아도 가격 흔들림이 이 정도로 다르다면, 금리 방향을 확신하기 어려운 지금 구간에서는 단기채가 훨씬 심리적으로 편합니다.
단기채의 또 다른 장점은 재투자 속도입니다. 만기가 짧으니 채권이 상환되면 그 자금을 새로 발행된 더 높은 금리의 국채로 빠르게 옮길 수 있습니다. 금리 상승기라면 이 점이 오히려 유리하게 작용합니다. 솔직히 이건 예상 밖이었습니다. "단기채는 이자가 낮으니까 손해"라는 단순한 계산보다 훨씬 복잡한 유불리가 숨어 있었습니다.
물론 단기채가 언제나 정답은 아닙니다. 연준이 대규모 금리 인하에 들어가면 SGOV나 SHY의 재투자 수익률은 빠르게 낮아집니다. 반대로 장기금리가 크게 내려가는 국면에서는 TLT의 긴 듀레이션이 최대 강점으로 돌아섭니다. 금리 하락 시 30년물 가격은 약 7.86%까지 오를 수 있고, 이는 1년물의 약 0.49%와 비교하면 완전히 다른 보상입니다. 한국 투자자라면 채권 가격 변동에 더해 달러-원 환율 변동까지 수익률에 영향을 줄 수 있다는 점도 빠뜨릴 수 없습니다.
제가 현재 내린 결론은 이렇습니다. 금리 방향에 강한 확신이 없는 상황에서 단기채는 가격 위험을 낮추고 높아진 단기금리를 실제로 받을 수 있는 현실적인 선택입니다. TLT는 장기금리 하락에 확실한 베팅이 될 때 의미가 생기는 상품입니다.
자주 묻는 질문
Q. 미국 국채 10년물 금리가 5%를 넘으면 TLT를 바로 사도 될까요?
A. 5%라는 숫자 하나만으로 매수 시점을 정하기에는 근거가 부족합니다. TLT의 유효 듀레이션이 15.02년이기 때문에, 금리가 추가로 0.5%포인트만 올라도 단순 민감도 계산으로 약 -7.5%의 가격 하락 압력이 생깁니다. 장기 인플레이션과 국채 공급 우려가 꺾이고 장기금리가 실제로 하락할 것이라는 판단이 서야 TLT의 긴 듀레이션이 비로소 장점으로 작동합니다.
Q. 듀레이션 15년이면 15년 동안 보유해야 한다는 뜻인가요?
A. 그렇지 않습니다. 듀레이션은 보유 의무 기간이 아니라 금리 변화에 대한 가격 민감도를 읽는 숫자입니다. 듀레이션 15라면 금리가 1%포인트 변할 때 가격이 대략 15% 반대 방향으로 움직인다는 1차 근사값으로 이해하는 편이 실용적입니다. 실제 가격은 쿠폰 구조와 볼록성(Convexity) 때문에 이 단순 계산과 조금 달라집니다.
Q. SGOV와 SHY 중 어느 쪽이 지금 상황에 더 맞나요?
A. 현금을 잠시 대기시키는 목적이라면 듀레이션 0.10년인 SGOV가 더 가깝습니다. 1~3년 정도 운용을 생각한다면 SHY가 이자율과 가격 안정성을 절충한 선택지입니다. 다만 금리가 하락 국면에 접어들면 SHY는 SGOV보다 가격 상승 효과를 조금 더 받을 수 있어, 보유 기간과 금리 전망을 함께 고려하는 것이 맞습니다.
Q. 한국에서 미국 채권 ETF에 투자할 때 추가로 따져야 할 게 있나요?
A. 달러-원 환율이 가장 중요한 변수입니다. 달러 기준으로 채권 가격이 안정적이어도 원화가 강세로 전환되면 원화 환산 수익률은 낮아질 수 있습니다. 미국 상장 ETF를 직접 매매하는 경우 해외 주식 양도소득세 과세 구조와 환전 비용도 수익률 계산에 반드시 포함해야 합니다.
결론
미국 국채 10년물이 5%에 가까워졌다는 사실은 분명 의미 있는 신호입니다. 그러나 제 경험상, 높은 이자율이 곧 좋은 진입 타이밍을 의미하지는 않습니다. 장기채를 산다는 건 5%의 이자를 확보하는 동시에, 앞으로 장기금리가 어떻게 움직일지에 대한 판단까지 함께 내리는 행위입니다. 그 판단이 틀리면 이자 수익을 훌쩍 넘는 가격 손실이 먼저 찾아옵니다.
금리 방향에 강한 확신이 없는 지금, 저는 듀레이션을 짧게 유지하는 쪽이 더 현실적인 선택이라고 봅니다. SGOV나 SHY로 4%대 이자를 받으면서 방향성이 명확해지는 시점을 기다리는 전략이 지금 구간에서는 심리적으로도, 수익률 구조상으로도 더 단단합니다. TLT는 장기금리가 뚜렷하게 꺾이는 신호가 나올 때 다시 검토해도 늦지 않다고 생각합니다.