
티스토리 뷰
목차
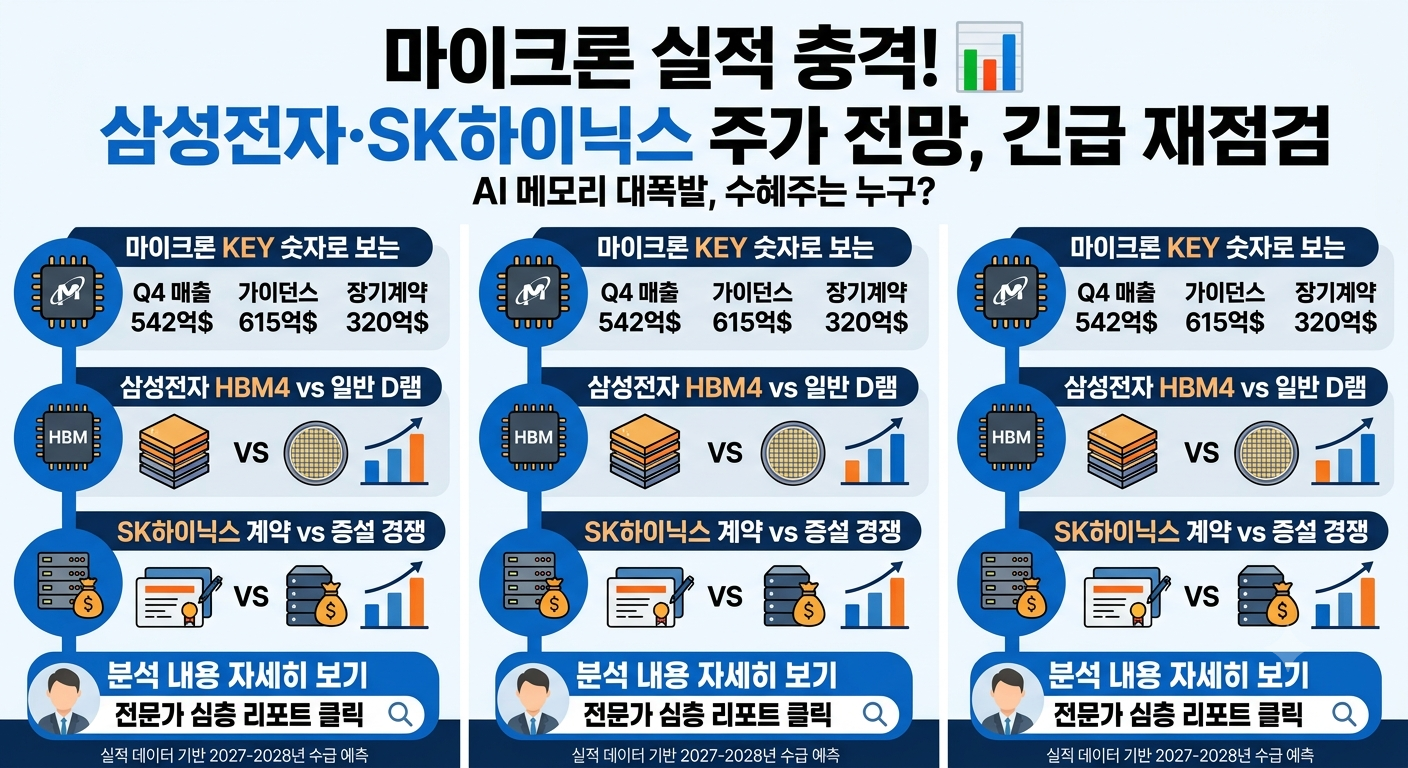
밤늦게 계좌 앱을 열었다가 한숨부터 나왔던 적이 한두 번이 아닙니다. 삼성전자와 SK하이닉스를 들고 있는 저로선 마이크론의 실적발표가 나올 때마다 알람을 맞춰두고 새벽에 숫자를 확인하는 것이 습관이 됐습니다. 이번엔 달랐습니다. 매출 542억달러보다 615억달러 가이던스와 320억달러 장기 약정이 먼저 눈에 들어왔고, 그 숫자들이 머릿속에서 좀처럼 지워지지 않았습니다. 드디어 국내 반도체 주식이 조금 올라가지 않을까 하는 심리를 갖게 되었어요.
542억달러보다 615억달러가 더 말이 많습니다
마이크론의 2026회계연도 4분기 매출은 542억2900만달러였습니다. 직전 분기 414억달러 대비 약 31% 증가했고, 전년 동기 113억달러와 비교하면 무려 379% 늘어난 수치입니다. 조정 주당순이익(EPS)은 33.42달러, 조정 매출총이익률은 87.0%에 달했습니다. 수치로만 보면 정말 많이 늘었죠?
숫자만 보면 이미 뜨겁습니다. 그런데 제가 더 오래 들여다본 것은 다음 분기 가이던스였습니다. 마이크론은 2027회계연도 1분기 매출 전망치로 615억달러±15억달러를 제시했습니다. 여기서 가이던스(Guidance)란 회사가 다음 분기 혹은 다음 연도의 실적을 스스로 예측해 외부에 공개하는 전망치를 의미합니다. 쉽게 말해 "우리 다음 분기에 이 정도는 팔 수 있다"고 선언하는 것입니다.
실적은 이미 지나간 성적표입니다. 반면 가이던스는 지금 이 순간 주문과 가격이 얼마나 강한지를 보여줍니다. 542억달러를 찍은 분기가 끝나자마자 더 큰 숫자를 자신 있게 제시했다는 사실, 저는 그것이 이번 실적발표에서 가장 인상적인 부분이었습니다. 고대역폭메모리(HBM, High Bandwidth Memory)를 포함한 AI 데이터센터용 메모리 수요가 이 강도를 만들어내고 있다는 판단에 점점 더 힘이 실렸습니다. HBM이란 D램 칩을 수직으로 여러 층 쌓아 기존 대비 몇 배 빠른 데이터 처리 속도를 구현한 고부가 메모리 반도체입니다.
- 4분기 매출: 542억2900만달러 (전년 대비 +379%)
- 다음 분기 가이던스: 615억달러±15억달러
- 조정 EPS: 33.42달러 / 조정 매출총이익률: 87.0%
320억달러, 이건 매출이 아니라 예약입니다
솔직히 이건 예상 밖이었습니다. 불과 3개월 전 공개됐던 장기 금융 약정 규모가 220억달러였는데, 이번에 320억달러로 훌쩍 뛰었습니다. 계약 건수도 16건에서 26건으로 늘었습니다. 계약건수는 10건이지만 금액으로 보면 정말 많은 수치예요.
마이크론이 운용하는 전략적 고객 협약(SCA, Strategic Customer Agreements)은 고객이 여러 해에 걸쳐 특정 메모리 물량을 미리 확보하는 다년 계약 구조입니다. 여기서 SCA란 단순히 "많이 사겠다"는 의향서가 아니라, 금융 약정이 결부된 구속력 있는 장기 공급 계약을 의미합니다. 쉽게 말해 미래 생산능력(CAPA)을 지금 돈으로 선점하는 것입니다. 이 개념이 중요한 이유는 AI 메모리가 단순 소비재에서 전략 자산으로 이동하고 있음을 계약 구조 자체가 증명하기 때문입니다.
다만 320억달러를 전부 HBM 계약으로 해석하는 시각도 있는데, 저는 그 부분은 좀 조심스럽습니다. 이 약정에는 데이터센터뿐 아니라 소비자·자동차 시장의 메모리·스토리지 고객까지 포함됩니다. HBM 수요의 강도를 보여주는 강력한 증거임은 분명하지만, 숫자 전체를 HBM 매출로 등치시키면 해석이 과해집니다. 팩트와 해석 사이의 거리를 유지하는 것이 제 경험상 더 안전한 판단을 가능하게 했습니다.
고객 입장에서 장기 약정을 이렇게 빠르게 늘린다는 것은, 원하는 시점에 필요한 메모리를 시장에서 바로 구하기 어렵다고 스스로 판단하고 있다는 신호에 가깝습니다. AI 메모리 초호황이라는 말이 이제 광고 문구가 아니라 계약서에서 읽힌다는 느낌이 들었습니다 (출처: Micron Investor Relations).
HBM이 늘수록 일반 D램 자리가 줄어드는 구조
HBM만 많이 만들면 모든 것이 해결될 것처럼 보이지만, 제 경험상 반도체 공장 구조는 그렇게 단순하지 않습니다. HBM은 D램(DRAM, Dynamic Random Access Memory)을 여러 층으로 쌓아 만드는 구조입니다. 여기서 D램이란 데이터를 일시적으로 저장하는 휘발성 메모리로, PC·스마트폰·서버 등 대부분의 전자기기에 쓰이는 범용 메모리 반도체입니다. HBM과 일반 D램은 이 생산 자원, 즉 웨이퍼 생산능력(Wafer Capacity)을 서로 나눠 씁니다.
삼성전자는 HBM이 업계 D램 웨이퍼 생산능력에서 차지하는 비중이 현재 약 20%에서 내년 약 30%로 높아질 것으로 예상했습니다. 이 말은 HBM 생산을 늘리는 동안 PC·서버·스마트폰에 들어가는 일반 D램의 생산 여력도 동시에 넉넉해지는 구조가 아니라는 뜻입니다.
마이크론이 2027년과 2028년에 메모리 수급이 더 타이트해질 수 있다고 전망하는 배경도 여기에 있습니다. 신규 생산 설비는 착공부터 양산까지 통상 2~3년이 걸립니다. 지금 당장 투자를 결정해도 내년 수요에 대응하기 어려운 이유입니다. AI 메모리 업황을 볼 때 HBM 가격만 보는 것보다 전체 D램 공급능력이 어디로 이동하는지를 함께 보는 편이 낫다는 것을 이번 발표로 다시 확인했습니다 (출처: Samsung Semiconductor Newsroom).
삼성전자·SK하이닉스에 마이크론 숫자를 그대로 복사하면 안 됩니다
마이크론이 좋았다고 해서 삼성전자와 SK하이닉스가 같은 속도로 좋아진다고 보는 시각도 있는데, 저는 그 부분이 항상 조심스러웠습니다. 세 회사가 같은 수요 흐름의 영향을 받는 것은 맞지만, 출발선이 다릅니다.
삼성전자는 올해 HBM4 상용 출하를 시작했고 HBM4E 샘플도 주요 고객에게 공급했습니다. 회사는 2026년 HBM 매출이 2025년 대비 세 배 이상 증가할 것으로 전망하고 있습니다. 그런데 여기서 제가 더 챙겨보는 것은 고객 인증(Qualification) 현황과 출하량, 수율(Yield)입니다. 수율이란 전체 생산된 반도체 중 실제로 판매 가능한 양품의 비율을 뜻합니다. HBM4는 적층 구조가 복잡할수록 수율이 실적 차별화의 결정적 변수가 됩니다.
SK하이닉스는 이미 HBM4 양산 출하를 시작했고 HBM4E 샘플도 주요 고객에게 공급했으며, 약 10개의 주요 고객과 장기공급계약을 체결했다고 밝혔습니다. 마이크론 고객들이 장기계약을 확대했다는 사실은 이런 고객 행동이 특정 회사에만 국한된 현상이 아닐 가능성을 보여줍니다. 그렇다고 경쟁사의 계약 증가를 SK하이닉스 실적으로 그대로 더할 수는 없습니다.
결국 고객 구성, 제품 가격, HBM4와 HBM4E의 비중, 그리고 증설 속도가 서로 다르기 때문에 각 회사를 따로 들여다보는 것이 제 경험상 훨씬 정확한 판단으로 이어졌습니다. 메모리 업황이 강하다고 해서 모든 회사의 이익이 같은 속도로 늘어나는 것은 아니라는 점을 이번 마이크론 발표로 다시 확인했습니다.
- 삼성전자: HBM4 상용 출하 진행, HBM4E 샘플 공급 / 2026년 HBM 매출 3배 이상 전망
- SK하이닉스: HBM4 양산 출하 시작, HBM4E 샘플 공급, 주요 고객 10개사와 장기계약 체결
- 공통 체크 포인트: 고객 인증 현황, 수율, 제품 세대별 비중, 증설 속도
자주 묻는 질문
Q. 320억달러 장기 약정이 전부 HBM 계약인가요?
A. 그렇지 않습니다. 마이크론의 전략적 고객 협약(SCA)에는 데이터센터뿐 아니라 소비자·자동차 시장의 메모리·스토리지 고객까지 포함됩니다. HBM 수요의 강도를 보여주는 강력한 근거로는 활용할 수 있지만, 320억달러 전체를 HBM 주문액으로 해석하면 과도한 비약이 됩니다. 범위를 정확히 구분하는 것이 중요합니다.
Q. 마이크론 실적이 좋으면 삼성전자 주가도 오르나요?
A. 단기적으로 업황 심리에 긍정적인 영향을 주는 경우가 많습니다. 그러나 삼성전자의 실제 실적은 고객 인증 현황, HBM4 수율, 제품 구성에 따라 달라집니다. 마이크론 숫자를 삼성전자 실적으로 그대로 환산하는 것은 제 경험상 정확한 판단으로 이어지지 않았습니다. 두 회사를 따로 보는 시각이 필요합니다.
Q. 2027~2028년 메모리 공급 부족이 확정된 건가요?
A. 확정된 사실은 아닙니다. 마이크론 경영진은 2027년과 2028년 수급이 지금보다 더 타이트할 것으로 전망하고 있지만, 신규 공장 가동 시점·경쟁사의 증설 속도·AI 투자 규모 변화에 따라 실제 수급 환경은 달라질 수 있습니다. 전망은 전망으로 보는 것이 적절합니다.
Q. HBM 생산이 늘면 일반 D램 가격도 오르나요?
A. 가능성이 있는 방향이긴 합니다. HBM과 일반 D램이 같은 웨이퍼 생산능력을 공유하기 때문에, HBM 비중이 커질수록 일반 D램 공급 여력이 줄어드는 구조입니다. 다만 실제 가격은 PC·스마트폰·서버 수요 회복 속도와도 맞물려 있어 단순하게 단정하기는 어렵습니다.
결론
밤새 계좌를 들여다보며 한숨 쉬던 시간이 저에게도 있었습니다. 그래서 이번 마이크론 실적발표가 더 의미 있게 읽혔습니다. 542억달러 매출이라는 숫자보다, 그 이후를 615억달러로 자신 있게 전망하는 회사와 320억달러어치의 미래를 미리 묶어두는 고객들의 행동이 AI 메모리 산업이 어디로 가고 있는지를 더 선명하게 보여주었습니다.
삼성전자와 SK하이닉스를 보유한 주주라면 HBM4·HBM4E 수율과 고객 인증 진행 상황, 그리고 HBM 확대가 일반 D램 공급에 미치는 영향을 함께 챙기는 것이 다음 단계로 보입니다. 단기 주가 등락에 흔들리기보다 이 네 가지 숫자—현재 매출, 가이던스, 장기계약, 생산능력—를 따로 보는 습관이 지금 같은 시장에서는 가장 단단한 버팀목이 된다고 생각합니다.