
티스토리 뷰
목차
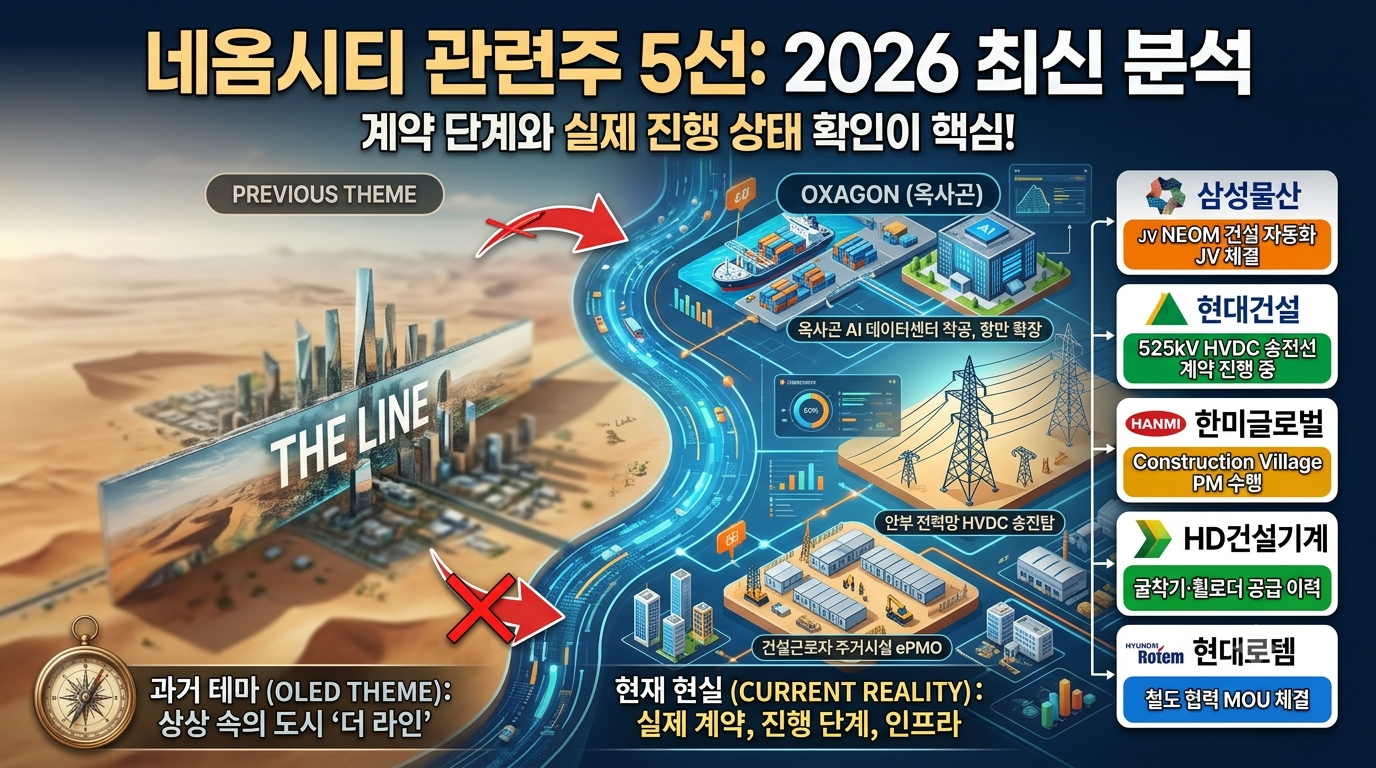
저도 처음 네옴시티를 접했을 때는 솔직히 반신반의했습니다. 사막 위에 170㎞짜리 직선도시라는 조감도는 너무 비현실적으로 보였고, 관련주라는 이름이 붙은 종목들도 그 기대감을 먹고 움직이는 것처럼 느껴졌습니다. 그런데 2026년 지금, 옥사곤 AI 데이터센터 착공 소식과 HVDC 전력망 공사 진행 상황을 직접 확인하면서 생각이 달라졌습니다. 화려한 조감도가 아니라, 실제로 서명된 계약이 이 프로젝트의 진짜 얼굴이라는 걸 깨달은 것입니다.
네옴시티, 조감도보다 공정이 먼저 움직이기 시작했습니다
일반적으로 네옴시티 하면 '더 라인'을 먼저 떠올리는 분들이 많은데, 제 경험상 그 프레임으로 접근하면 2026년의 실제 상황과 상당히 멀어집니다. 더 라인은 현재 공식 페이지에서도 '단계적·수요 기반 개발'이라는 표현을 쓰고 있고, 삼성물산과 현대건설이 참여했던 터널 공사는 2026년 3월 발주처의 사업 재편으로 계약이 종료됐습니다.
반면 옥사곤에서는 실제로 돈과 공정이 움직이고 있습니다. 네옴은 2026년 8월 31일 AI 데이터센터 건설 착공을 공식 발표했으며, 전체 1.5GW 캠퍼스의 1단계인 360MW 가운데 100MW가 현재 개발 중입니다(출처: NEOM 공식 홈페이지). 여기서 GW(기가와트)란 전력 용량을 나타내는 단위로, 100MW는 중소 규모 도시 하나를 충분히 가동할 수 있는 전력량에 해당합니다. 첫 100MW의 가동 목표 시점은 2028년이며, 아직 완성된 인프라가 아니라 건설이 시작된 단계라는 점을 염두에 두는 것이 중요합니다.
항만도 이미 운영 중입니다. 포트 오브 네옴의 현재 처리 능력은 25만TEU이고, 2030년 목표치는 150만TEU입니다. 여기서 TEU(Twenty-foot Equivalent Unit)란 컨테이너선의 화물 처리량을 측정하는 단위로, 20피트짜리 표준 컨테이너 1개를 기준으로 합니다. 전력 쪽에서는 고압 공급 거점인 BSP South가 1.8GW를 추가하면서 옥사곤 가용 설비 총량이 3.15GW로 확대됐다고 네옴 측은 설명합니다.
제가 이 숫자들을 처음 확인했을 때 예상 밖이었던 건, 더 라인이 조정되는 동안 옥사곤 쪽은 오히려 속도를 높이고 있다는 점이었습니다. 네옴 전체가 잘되거나 전체가 멈춘 게 아니라, 하위 프로젝트마다 상황이 전혀 다르게 흘러가고 있었던 겁니다. PIF(사우디 국부펀드)의 운용자산이 2025년 말 기준 9,000억달러를 넘는다는 발표가 있었지만(출처: PIF 공식 홈페이지), 그 자금력이 모든 메가프로젝트의 원안을 보장한다는 뜻은 아니라는 점도 이때 다시 확인했습니다.
- 더 라인: 단계적·수요 기반 개발로 방향 조정, 터널 계약 종료
- 옥사곤 AI 데이터센터: 2026년 8월 착공, 100MW 개발 중, 2028년 가동 목표
- 포트 오브 네옴: 현재 25만TEU, 2030년 150만TEU 목표
- 옥사곤 전력: BSP South 1.8GW 추가, 총 가용 설비 3.15GW
네옴시티 관련주 5선, 계약 단계가 다르면 같은 수혜주가 아닙니다
저는 관련주라는 단어가 붙은 종목들을 처음 정리할 때 이걸 한 줄에 묶어서 봤는데, 제 경험상 이건 꽤 큰 실수였습니다. 삼성물산, 현대건설, 한미글로벌, HD건설기계, 현대로템은 각각 네옴과 연결된 방식 자체가 다릅니다. JV(합작회사), HVDC 본계약, PM(프로젝트관리) 용역, 장비 공급 이력, MOU를 전부 같은 강도의 수혜로 읽으면 판단이 처음부터 틀어집니다.
삼성물산은 더 라인 터널 계약이 종료된 뒤에도 네옴과의 연결이 끊기지 않았습니다. 네옴은 2024년 12월 삼성물산과 건설 자동화 분야 합작회사(JV) 설립 계약을 체결했고, 초기 투자 규모를 13억 사우디리얄 이상으로 공식 발표했습니다. 이 JV의 핵심은 철근 케이지 조립을 로봇 용접·결속 기술로 자동화하는 것인데, 여기서 중요한 건 JV 투자 규모가 삼성물산 재무제표에 같은 금액의 매출로 바로 잡히지는 않는다는 점입니다. 계약의 존재와 실적 반영은 별개입니다.
현대건설의 경우 터널 계약 종료와 HVDC 사업을 반드시 분리해서 봐야 합니다. HVDC(초고압직류송전)란 장거리 전력 전송 시 교류 방식보다 손실이 훨씬 적은 직류 방식의 송전 기술입니다. 현대건설은 사우디 전력청이 발주한 525kV 네옴-얀부 HVDC 구간 207㎞와 약 450기의 송전탑 시공을 맡았고, 계약 규모는 1억4,500만달러, 회사가 제시한 준공 시점은 2027년 7월입니다. 터널은 발주처가 재편되면서 끝났지만, 이 HVDC 계약은 별도 발주처와 별도 계약으로 지금도 진행 중입니다. 한 프로젝트의 취소가 같은 지역의 모든 계약 종료를 의미하지는 않는다는 걸, 이 사례에서 제가 직접 확인했습니다.
한미글로벌은 시공사가 아니라 ePMO(총괄 프로젝트관리) 회사라는 점에서 성격이 다릅니다. ePMO란 대규모 프로젝트 전체의 일정·원가·품질 관리를 통합 조율하는 역할로, 굴착기나 시멘트를 직접 납품하는 방식과 수익 구조가 전혀 다릅니다. 한미글로벌은 2021년 더 라인 ePMO를 수주했고, 이후 건설근로자 주거단지인 Construction Village 프로젝트에도 참여한 이력이 있습니다. 실적 판단 기준은 개별 용역의 기간과 계약금액, 그리고 신규 PM 계약 여부입니다.
HD건설기계는 2023년 더 라인 현장에 굴착기·휠로더 등 50대를 공급했고, 구 HD현대인프라코어도 80대 수주를 발표한 이력이 있습니다. 그런데 이 두 회사는 2026년 1월 1일 합병됐기 때문에, 과거 목록에서 두 종목을 별개로 나열하는 자료는 현재 상장 구조와 맞지 않습니다. 2023년 공급 이력은 직접적이지만, 그게 2026년 신규 매출을 자동으로 보장하지는 않는다는 점도 마찬가지입니다.
현대로템은 2022년 한-사우디 투자포럼에서 네옴 철도 협력 관련 MOU(업무협약)를 체결한 이력이 있습니다. MOU란 협력 방향을 확인하는 문서로, 구체적인 금액·납기·공급 범위가 명시된 본계약과는 법적·사업적으로 전혀 다른 단계입니다. 2026년 9월 기준으로 네옴 철도 관련 신규 본계약 공시는 제가 확인한 범위에서 없었습니다. 현대로템은 지금 단계에서 '철도 사업이 구체화될 경우 참여 가능성이 열려 있는 후보' 정도로 읽는 것이 더 정확합니다.
자주 묻는 질문
Q. 더 라인 터널 계약이 끝났으면 네옴 전체 사업도 축소된 건가요?
A. 그렇게 단정하기는 어렵습니다. 더 라인은 단계적·수요 기반 방식으로 조정된 것이 맞지만, 같은 시기에 옥사곤 AI 데이터센터 착공, 항만 처리능력 확대, 1.8GW 전력 증설이 동시에 진행됐습니다. 네옴을 하나의 덩어리로 보지 말고, 하위 프로젝트별로 공정과 계약 상태를 따로 확인하는 것이 현재 자료와 더 잘 맞습니다.
Q. MOU를 체결한 기업도 네옴 수혜주로 봐도 되나요?
A. MOU와 본계약은 완전히 다른 단계입니다. MOU는 협력 방향을 확인하는 문서일 뿐, 금액·납기·공급 범위가 확정된 계약이 아닙니다. 테마주에서 가장 비싼 실수가 가능성을 계약으로 읽는 것인데, MOU 단계 기업은 본계약 공시가 나오기 전까지는 확정 수혜주보다 참여 가능성 후보로 분류하는 편이 안전합니다.
Q. 과거에 정리된 네옴 관련주 목록을 그대로 참고해도 되나요?
A. 그대로 쓰기엔 위험합니다. 삼성물산·현대건설의 터널 계약 종료, HD현대인프라코어의 HD건설기계 흡수합병, 성신양회의 현지 레미콘 공장 가동 중단처럼 2025~2026년 사이 주요 변화가 여럿 있었습니다. 종목명, 계약 상태, 발주처, 최근 공시를 최신 날짜 기준으로 다시 확인하는 것이 필수입니다.
Q. JV 투자 규모가 크면 그만큼 매출도 크게 잡히나요?
A. 반드시 그렇지는 않습니다. JV(합작회사) 투자 규모는 그 법인에 들어가는 자본금 성격이며, 모기업 재무제표에 같은 금액의 매출로 바로 반영되지 않습니다. 실제 매출로 연결되는 시점은 JV가 구체적인 사업을 수주하고 공정이 진행되는 단계이므로, 계약 존재와 실적 반영을 별개로 보는 시각이 필요합니다.
결론
제가 네옴시티 관련주를 처음 들여다봤을 때와 지금의 가장 큰 차이는, 조감도가 아니라 계약 문서를 먼저 찾게 됐다는 점입니다. 삼성물산의 건설 자동화 JV, 현대건설의 HVDC 송전선, 한미글로벌의 ePMO, HD건설기계의 장비 공급 이력, 현대로템의 MOU는 모두 '네옴 관련'이라는 이름 아래 있지만, 실제로 돈과 공정이 연결된 강도는 제각각입니다.
오래된 테마주 목록보다 발주처, 계약 유형, 현재 진행 상태, 회사 실적 비중, 최근 공시 순서로 확인하는 습관이 더 오래 살아남는 판단법이라고 생각합니다. 네옴의 모습이 바뀔수록, 남는 것은 화려한 별명이 아니라 기업이 실제로 서명한 계약과 지금도 진행 중인 공정입니다.