
티스토리 뷰
목차
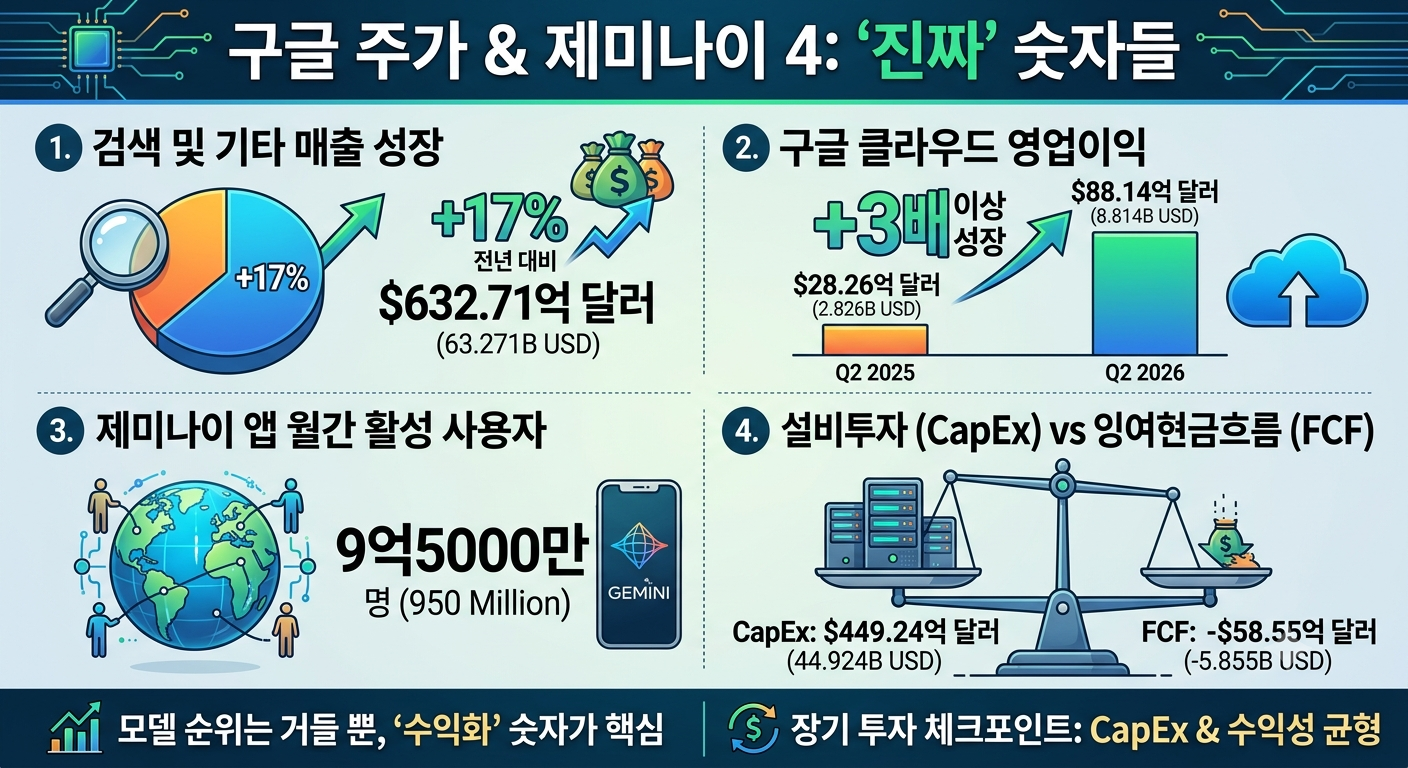
Gemini 4 아르곤이 나왔을 때 저는 솔직히 "이번엔 다를까?" 싶었습니다. AI 모델 발표가 있을 때마다 주가가 들썩이는 건 봤지만, 정작 그 숫자들이 실제 돈과 어떻게 연결되는지는 늘 흐릿하게 남았거든요. 그런데 이번에 알파벳 2분기 실적을 직접 뜯어보고 나서 생각이 달라졌습니다. 모델 순위보다 훨씬 중요한 숫자들이 따로 있었습니다.
AI 수익화, 실제로 돈이 되고 있나요?
AI 모델이 좋아지면 주가가 오른다는 공식, 정말 맞는 걸까요? 제가 직접 실적 보고서를 뒤져보니 생각보다 훨씬 복잡한 그림이 나왔습니다.
알파벳의 2026년 2분기 검색 및 기타 매출은 632억 7,100만 달러로 전년 동기 대비 17% 증가했습니다(출처: Alphabet 투자자 관계 페이지). 전체 구글 광고 매출도 816억 2,900만 달러에 달했습니다. 솔직히 이 숫자를 처음 봤을 때 예상 밖이었습니다. AI 때문에 검색광고가 잠식된다는 이야기를 워낙 많이 들어서 오히려 마이너스를 각오하고 있었거든요.
월간 활성 사용자(MAU, Monthly Active Users)라는 지표가 있습니다. 여기서 MAU란 한 달 동안 실제로 해당 서비스를 이용한 사람의 수를 뜻합니다. 알파벳이 공개한 Gemini 앱의 MAU는 9억 5천만 명입니다. 이게 얼마나 큰 숫자인지, 처음엔 실감이 잘 안 됐습니다. 그런데 새 모델이 나올 때마다 처음부터 고객을 끌어모아야 하는 경쟁사와 달리, 구글은 이미 이 사람들에게 버튼 하나로 기능을 밀어 넣을 수 있다는 걸 생각하면 이야기가 달라집니다.
Gemini 모델의 API 처리량도 분당 220억 토큰까지 올라왔습니다. 여기서 토큰(Token)이란 AI 모델이 언어를 처리하는 최소 단위로, 대략 영단어 하나 혹은 한글 두 글자 정도에 해당합니다. 분당 220억 토큰이면 전 세계에서 동시에 얼마나 많은 요청이 처리되는지 가늠이 될 겁니다.
구글 클라우드 부문에서는 AI 수익화가 더욱 뚜렷하게 나타났습니다. 2026년 2분기 구글 클라우드 매출은 247억 6,800만 달러로 전년 대비 무려 82% 증가했습니다(출처: Alphabet 투자자 관계 페이지). 영업이익은 88억 1,400만 달러로, 전년 같은 기간 28억 2,600만 달러에서 세 배 이상 뛰었습니다. 제 경험상 이런 숫자는 단순히 "잘 되고 있다"가 아니라 AI 인프라와 솔루션 수요가 실제 현금으로 전환되고 있다는 신호입니다.
기업 시장에서도 Fortune 100 기업 중 약 90%가 Gemini Enterprise를 사용한다고 알파벳은 밝혔습니다. 저는 이 숫자가 모델 벤치마크 순위보다 훨씬 중요하다고 봅니다. 경쟁사보다 점수가 조금 낮아도, 이미 전 세계 대형 기업들의 업무 시스템 안에 들어가 있다면 쉽게 교체되지 않으니까요.
- 검색 및 기타 매출: 632억 7,100만 달러 (전년 대비 +17%)
- 전체 구글 광고 매출: 816억 2,900만 달러
- 구글 클라우드 매출: 247억 6,800만 달러 (전년 대비 +82%)
- 구글 클라우드 영업이익: 88억 1,400만 달러 (전년 대비 3배 이상 증가)
- Gemini 앱 MAU: 9억 5천만 명
- Fortune 100 중 약 90%가 Gemini Enterprise 사용
클라우드 성장 뒤에 숨은 CapEx 리스크, 진짜로 봐야 합니다
그런데 여기서 한 가지 불편한 질문을 안 할 수가 없습니다. 클라우드가 이렇게 잘 되고 있는데, 왜 잉여현금흐름은 마이너스일까요?
설비투자(CapEx, Capital Expenditure)라는 개념이 있습니다. CapEx란 서버, 데이터센터, 광케이블처럼 미래 사업을 위한 물리적 자산을 구축하는 데 쓰는 돈을 말합니다. 알파벳의 2026년 2분기 설비투자는 449억 2,400만 달러였습니다. 같은 분기에 영업활동으로 벌어들인 현금은 390억 6,900만 달러였으니, 쉽게 말해 번 것보다 더 쏟아붓고 있는 상황입니다.
그 결과로 나온 숫자가 잉여현금흐름(FCF, Free Cash Flow) -58억 5,500만 달러입니다. 여기서 FCF란 영업활동에서 창출한 현금에서 설비투자 금액을 뺀 수치로, 회사가 실제로 자유롭게 쓸 수 있는 현금이 얼마나 남았는지 보여주는 지표입니다. 마이너스라는 건 이번 분기에는 그 여유 현금이 없었다는 뜻입니다. 제가 이 숫자를 처음 봤을 때 솔직히 좀 멈칫했습니다.
연간 설비투자 전망도 1,950억~2,050억 달러 수준으로 상향됐습니다. 물론 이 돈 전부가 Gemini 4 하나에만 들어가는 건 아닙니다. 구글 클라우드 인프라 전반, 유튜브, 데이터센터 확장 등을 포함한 회사 전체의 기술 인프라 투자입니다. 그래도 이 규모의 지출이 매 분기 이어진다면, 클라우드 성장률이 계속해서 이 속도를 따라잡아 줘야 한다는 압박은 분명히 존재합니다.
제 경험상 성장주를 볼 때 가장 조심해야 하는 함정이 바로 이겁니다. 매출 성장률만 보고 흥분했다가, 현금흐름표를 뒤늦게 열어보는 것이요. Gemini 4 아르곤의 DeepSWE v1.1 벤치마크 점수 77.9%나 CWE-bench v1의 68% 공동 최고 수준 같은 숫자는 기술 경쟁력을 보여주지만, 그 기술이 현금 회수로 이어지는 속도가 투자 비용을 따라잡지 못하면 주가 평가는 달라질 수밖에 없습니다.
그래서 저는 앞으로 알파벳을 볼 때 모델 발표 뉴스보다 다음 분기 클라우드 영업이익률과 FCF 회복 여부를 먼저 확인할 생각입니다. 기술이 앞서 있다는 건 필요조건이고, 그 기술이 돈이 된다는 건 충분조건이니까요.
자주 묻는 질문
Q. Gemini 4 성능이 좋으면 구글 주가도 자동으로 오르나요?
A. 모델 발표 직후 시간외 거래에서 2% 내외의 반응이 나오는 경우는 있지만, 그게 지속 상승으로 이어지려면 검색 광고 수익성과 클라우드 매출 성장이 뒷받침돼야 합니다. 벤치마크 점수보다 다음 분기 실적이 주가 방향을 더 많이 결정한다고 보는 편이 정확합니다.
Q. AI 검색이 늘어나면 구글 검색광고 매출이 줄어들지 않나요?
A. 2026년 2분기 기준으로는 검색 및 기타 매출이 오히려 17% 증가했습니다. 알파벳은 AI 기능이 검색 사용 자체를 늘리는 데 기여하고 있다고 설명하고 있습니다. 다만 AI 중심 검색 화면에서 기존과 같은 광고 단가와 클릭률이 유지될 수 있는지는 앞으로도 계속 확인이 필요한 부분입니다.
Q. 구글 클라우드 매출이 82% 성장했는데, 이게 지속 가능한 수치인가요?
A. 기업들의 AI 인프라 전환 수요가 이어지는 동안은 높은 성장률이 유지될 가능성이 있습니다. 다만 성장률보다 제가 더 주의 깊게 보는 건 영업이익률입니다. 매출이 빠르게 늘어도 설비투자 증가로 인해 수익성이 희석되면 시장 평가가 달라질 수 있습니다.
Q. Gemini 4 아르곤은 지금 누구나 쓸 수 있나요?
A. 현재는 제한된 사이버보안 파트너에게만 우선 제공되고 있습니다. 복잡한 소프트웨어 작업과 법률·금융 같은 전문 업무에 초점을 맞춘 모델로, 일반 공개 시점은 추후 확인이 필요합니다. 배포 범위가 넓어질수록 실질적인 수익화 속도도 가늠할 수 있을 것으로 봅니다.
결론
정리하면, 구글 주가를 움직이는 건 Gemini 4의 벤치마크 점수가 아니라 검색 광고 수익성, 클라우드 매출과 영업이익, 그리고 천문학적인 CapEx를 얼마나 빠르게 현금으로 회수하느냐입니다. 제가 이번에 실적을 직접 뜯어보고 가장 크게 느낀 건, 구글이 AI 모델 하나를 파는 회사가 아니라 9억 5천만 명이라는 배포망을 가진 플랫폼 기업이라는 점이었습니다.
다음 분기 실적에서 클라우드 영업이익률이 유지되는지, FCF가 플러스로 돌아서는지, 그리고 Gemini 4의 일반 공개 이후 사용량 증가가 실제 매출로 얼마나 빠르게 연결되는지를 눈여겨보실 만합니다. 모델 발표 뉴스보다 이 세 가지 숫자가 구글의 진짜 답을 담고 있습니다.